


蔚来今年上半年交出了一份让很多人意外的成绩单:576.7 亿元营收,同比暴涨 85.8%,但 GAAP 口径下,它仍然净亏了 8.6 亿元。
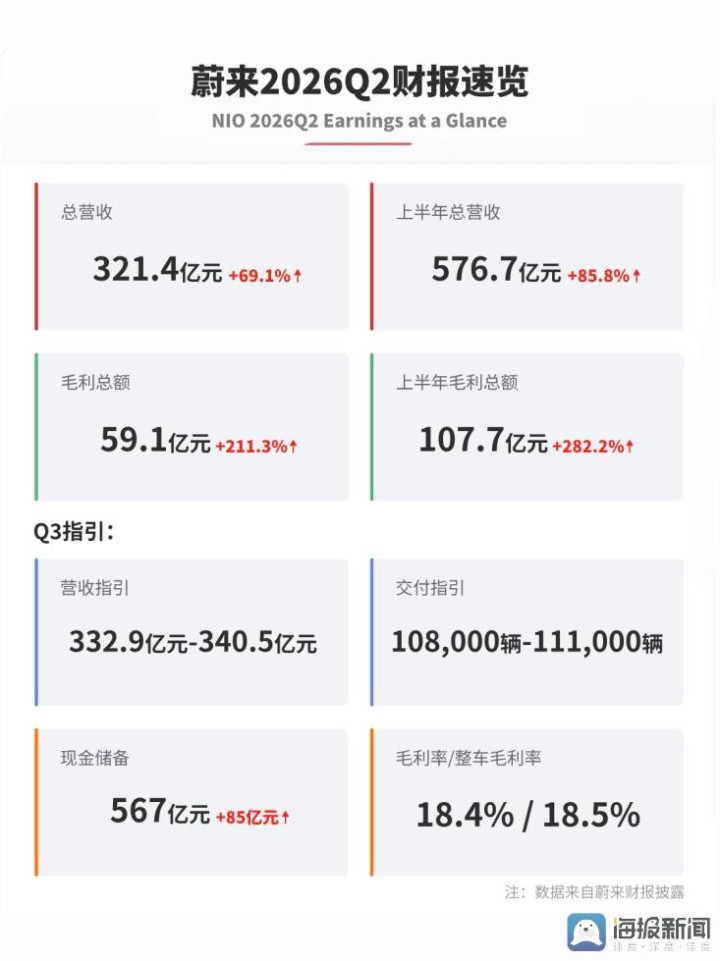
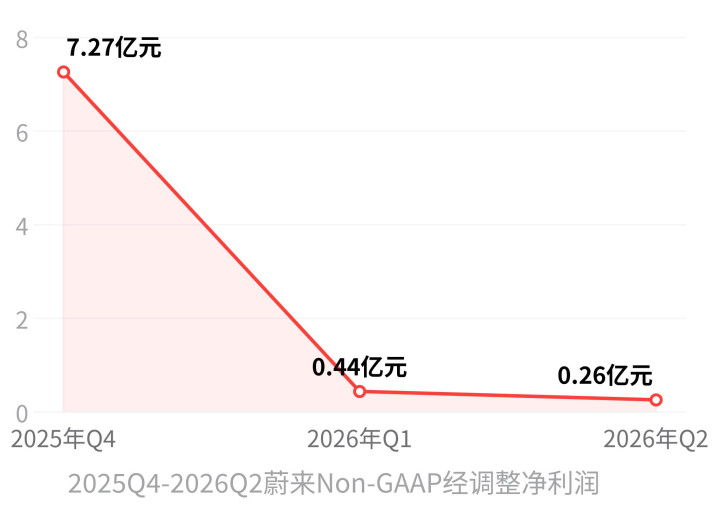
蔚来2026年第二季度核心财报数据一览 普通投资者看营收,专业投资者看盈利质量。而蔚来这份财报,恰恰把“盈利”这个词分成了截然不同的两个版本。 如果你只看 Non-GAAP(非公认会计准则),蔚来已经连续三个季度实现经调整盈利,从 2025 年 Q4 到 2026 年 Q2,经调整净利润分别为 7.27 亿、0.44 亿、0.26 亿。但切回 GAAP(公认会计准则),上半年净亏损 8.6 亿元,二季度单季净亏 5.28 亿。同一个公司,同一组经营动作,为什么两套账本给出了完全相反的结论?
两套账本的差距,差在哪蔚来官方对 Non-GAAP 的调整项给出了明确界定:剔除股权激励费用、组织优化费用、可赎回非控股权益赎回价值的增值影响,这三类被归为“非经常性项目”。上半年,仅股权激励费用一项就高达 9.30 亿元,是拖累 GAAP 口径走向亏损的核心原因。
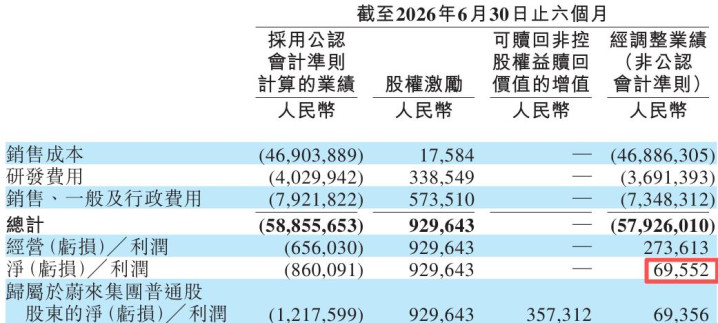
不同会计口径下的蔚来业绩调整明细 说白了,Non-GAAP 试图回答的是“卖车这门生意本身赚不赚钱”,而 GAAP 告诉你的是“把所有股东、员工的钱算上,公司到底有没有盈余”。 李斌对此的回应相当直接:Non-GAAP 利润与全口径利润的差距主要来自股权激励、利息、投资收益等非经营性项目,投资收益改善即有望触达全口径盈利,因此蔚来内部更看重 Non-GAAP 指标,认为它更能反映主营业务真实水平。
这种解释有一定道理。股权激励是给员工发的“纸面薪酬”,不涉及现金流出,但它确实稀释了现有股东权益。把它剔除后再看盈利能力,得出的结论自然不同。问题在于,蔚来现在的 Non-GAAP 盈利太薄了——二季度经调整净利润只有 2610 万元,相当于卖 10.77 万辆车,每辆车的经调整净利润只有 242 元。
只要成本端稍有波动,这一点利润就会被立马吞掉。
18.5% 的整车毛利率,成色几何营收增长说明不了太多问题,毛利率才是一家车企赚钱能力的核心指标。二季度蔚来全品牌整车毛利率 18.5%,比去年同期高了整整 8.2 个百分点。
这个数字是怎么撑起来的?两个关键词:产品结构和高价车型。
二季度,蔚来品牌在中国市场平均成交价达到 40.6 万元,在主流高端品牌中排名第一,7 月进一步提升至 43 万元以上。ES8 和 ES9 两款车型的整车毛利率均超过 20%,是整体盈利能力的重要支撑。
ES8 上市 335 天累计交付突破 14 万台,ES9 连续两个月登顶 50 万级纯电 SUV 销冠,成交均价达 55.67 万元。 简单说,高价车卖得越多,整体毛利率就越高。 这是蔚来“大车战略”的兑现——用高端旗舰车型拉高毛利天花板,再以乐道、萤火虫覆盖主流价格带,把同一套研发和供应链的固定成本分摊到更多车上。
但成本端正在反扑。CFO 曲玉在电话会上披露,二季度单车成本较去年四季度累计增加约 1.4 万元,主要来自存储芯片、电池及其他大宗材料涨价;下半年预计还要再增加 2000 至 3000 元,累计较去年底上涨 1.6 万至 1.7 万元。
全行业都在被 AI 算力挤占存储芯片产能、碳酸锂和铜价维持高位的成本压力所困扰,蔚来也没能例外。 能对冲成本上涨的,只有维持售价坚挺和提升高毛利车型占比。 蔚来的应对策略是不参与价格战,三个品牌终端售价保持稳定,同时通过供应链优化和商务谈判来控制成本。
二季度整车毛利率 18.5% 就是在这样的夹缝中守住的——相比一季度 18.8% 微降了 0.3 个百分点,但没有崩盘。
蔚来的钱,还能撑多久读完这份财报,对蔚来最准确的判断不是“已经盈利了”,而是卖车这门生意终于开始赚到钱了,但赚到的每一分钱都还悬在成本钢丝上。
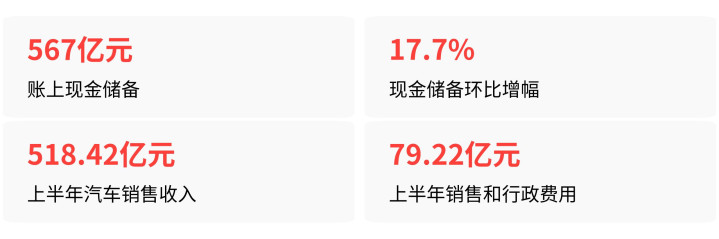
截至 2026 年 6 月末,蔚来账上现金储备 567 亿元,环比增长 17.7%,经营现金流已连续四个季度为正。造血能力在增强,但上半年汽车销售收入 518.42 亿元,销售和行政费用却高达 79.22 亿元,费用率仍在 13% 上下。
多品牌运营意味着更贵的渠道成本,这是必须扛的代价。
管理层给出的三季度指引是交付 10.8 万至 11.1 万辆,营收 332.9 亿至 340.5 亿元。如果下半年单车成本真如预判那般再涨 2000 到 3000 元,要把整车毛利率稳在 18.5% 的水平,蔚来需要 ES8、ES9 继续热销,同时乐道和萤火虫不能拖后腿。 回到那个核心问题:蔚来到底赚没赚钱?Non-GAAP 口径下,它已经连续三个季度赚到了,但赚的是“卖车”的钱,不是“养公司”的钱。 当一家公司需要用两套账本来向外界解释盈利状况,说明它离真正的财务安全,还有一场硬仗要打。
股王配资提示:文章来自网络,不代表本站观点。


